Guides · Votre banque
Banques en ligne et terminal de paiement : ce qui marche, ce qui bloque
Six banques en ligne passées au crible, une banque de réseau en repère. Ce qu’elles proposent pour encaisser la carte en magasin, ce qu’elles publient, et les questions à poser avant d’ouvrir le compte.
Vérifié le 23 octobre 2026, auprès des sources citées en fin de page.
Lecture : 7 minutes. Version PDF : 7 pages, libre de diffusion.

L’essentiel
Deux façons d’encaisser la carte
Modèle 1
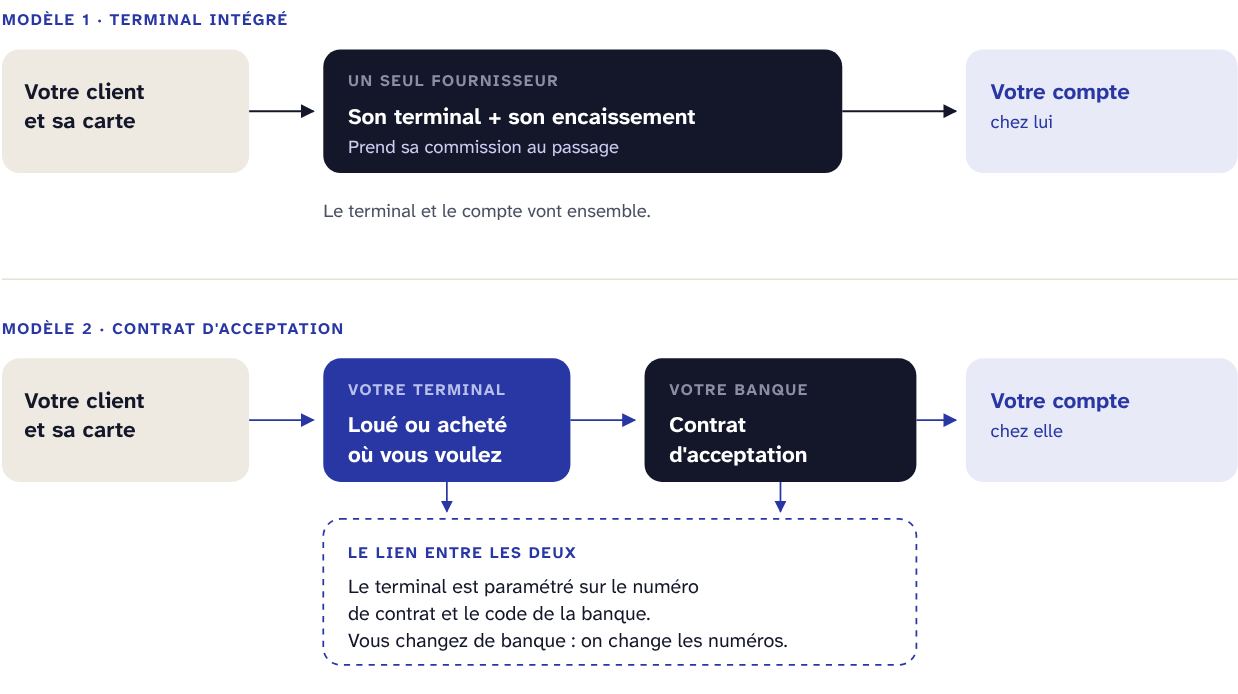
Le terminal intégré : la banque en ligne, ou son partenaire, fournit le terminal et encaisse pour vous. Le prix est un pourcentage par paiement, publié en ligne. Exemples : Qonto, Revolut Business, Shine avec SumUp.
Modèle 2
Le contrat d’acceptation : votre banque vous donne un numéro de contrat et son code. Le terminal est paramétré sur ces numéros. Vous le louez ou l’achetez où vous voulez. La commission se négocie.
Constat 1
Aucune des six banques en ligne étudiées ne publie de contrat d’acceptation utilisable avec un terminal d’un autre fournisseur. Shine précise qu’elle ne fournit pas elle-même de terminal.
Constat 2
Easyloc a déjà vu des paramétrages impossibles à terminer, faute de tous les codes. Pour un compte Qonto, nous n’avons pas obtenu de « numéro de centre ». Qonto ne publie pas d’offre de contrat pour un terminal tiers.
Constat 3
Memo Bank n’affiche aucune offre d’encaissement par carte. Pour encaisser en magasin, il faut un contrat ailleurs, et la banque qui le fournit demande souvent d’y avoir aussi un compte.
À retenir
Vous voulez garder votre terminal ou le louer ? Il vous faut un contrat d’acceptation. Pour l’American Express, Revolut et SumUp l’acceptent sur leur terminal. Avec un contrat d’acceptation, American Express installe son logiciel sur votre terminal.
Avant d’ouvrir le compte
Quatre demandes, par écrit
Demandez si la banque propose un contrat d’acceptation carte. Avec un numéro de contrat et votre code banque. Si la réponse est non, le terminal changera avec la banque.
Demandez tous les codes pour le paramétrage. Faites-les vérifier par votre loueur avant de signer.
Demandez la commission, carte par carte. Particuliers européens, cartes d’affaires, cartes hors Union européenne.
Faites confirmer ce que la banque ne publie pas. « Non mentionné » ne veut pas dire « impossible ». Cela veut dire que l’établissement ne l’écrit pas.
Le bon choix dépend de vos clients
Beaucoup de cartes étrangères ou d’affaires, ou l’American Express : comparez les lignes à 2,6 % et 1,7 %. Un gros volume : un devis de banque de réseau peut valoir la peine.
1 · Comprendre
Qui encaisse, qui vous paie
Le paiement suit le même trajet. Ce qui change, c’est qui tient le contrat, et donc qui choisit le terminal.
Modèle 1 : le terminal intégré
Chez Revolut, le terminal demande un compte Business et un compte marchand Revolut. Les fonds arrivent sur le compte de la banque : le jour ouvré suivant chez Qonto, dès le lendemain chez Revolut.
Modèle 2 : le contrat d’acceptation
Le contrat est à durée indéterminée. D’autres contrats d’acceptation peuvent coexister avec lui. Vous pouvez accepter les cartes avec tout autre acquéreur de votre choix. Easyloc paramètre le terminal sur le contrat ouvert dans votre banque.
American Express
Elle signe son propre contrat avec vous. Pas besoin d’un second terminal : son service technique installe son logiciel sur celui que vous avez. Ce montage suppose un terminal que vous maîtrisez.
1 · Comprendre
En un schéma
2 · Le tableau
Ce que chacune propose en magasin
D’après les pages publiées par chaque établissement, consultées le 23 octobre 2026. « Non publié » : rien trouvé sur le site de l’établissement.
Qonto · établissement de paiement
Terminal
Le sien, à l’achat : Pocket 99 € HT, Pro 199 € HT. Tap to Pay sur téléphone.
Contrat pour un autre terminal
Non mentionné. « Numéro de centre » non obtenu lors d’un paramétrage (constat Easyloc).
Frais publiés
Cartes de l’UE 0,7 %. Cartes hors UE et cartes professionnelles 2,6 %. 0,5 % sur demande à partir de 20 000 € par mois.
Cartes
CB, Visa, Mastercard, titres-restaurant. American Express non mentionnée.
Shine · partenaire SumUp
Terminal
Celui de SumUp : Lite 29 € au lieu de 49 €, Solo + imprimante 109 € (page Encaissements, 30/09/2026). La page Shine × SumUp affiche encore 24 € au lieu de 34 €.
Contrat pour un autre terminal
Non publié. Shine précise : « Nous ne proposons pas directement de TPE ».
Frais publiés
1,49 % par paiement au lieu de 1,75 %, « pas d’autres frais ».
Cartes
Visa, Mastercard, American Express.
Revolut Business
Terminal
Le sien : Terminal 189 € HT, Terminal Lite 139 € HT. Ni abonnement ni maintenance.
Contrat pour un autre terminal
Non mentionné. Compte marchand Revolut exigé.
Frais publiés
Cartes de particuliers françaises et européennes 0,8 % + 0,02 €. Cartes d’affaires françaises et cartes internationales 2,6 % + 0,02 €. American Express : cartes de particuliers françaises 1,7 % + 0,02 €, autres cartes American Express 2,6 % + 0,02 €. Tap to Pay : 0,08 € en plus.
Cartes
Visa, Mastercard, American Express.
N26 Business
Terminal
Partenariat SumUp annoncé en avril 2021. Aucune offre actuelle trouvée sur n26.com au 23 octobre 2026.
Contrat pour un autre terminal
Non publié.
Frais publiés
Non publié.
Cartes
Non publié.
Blank · agent d’Okali
Terminal
TPE Zettle by PayPal cité, sans prix ni commission publiés sur blank.app.
Contrat pour un autre terminal
Non publié.
Frais publiés
Non publié.
Cartes
Non publié.
Memo Bank · établissement de crédit
Terminal
Aucune offre d’encaissement par carte affichée.
Contrat pour un autre terminal
Non publié.
Frais publiés
Sans objet.
Cartes
Sans objet.
Repère : banque de réseau · Crédit Agricole Franche-Comté
Terminal
En location, à partir de 19 € HT par mois. Ou le vôtre, loué ailleurs.
Contrat pour un autre terminal
Oui, contrat d’acceptation. Terminal paramétré sur son numéro.
Frais publiés
Commissions : « Nous consulter ». Pas de frais de rupture avant échéance.
Cartes
Selon le contrat signé.
Lire le tableau
« Non mentionné » ne veut pas dire « impossible ». Cela veut dire que l’établissement ne l’écrit pas. Faites-le confirmer par écrit avant d’ouvrir le compte. Les pages de Qonto et de Revolut ne portent pas de date de mise à jour.
3 · Le bilan
Ce qui marche, ce qui bloque
Ce qui marche
Un prix connu d’avance. Le pourcentage est publié. Vous calculez le coût avant de signer.
Peu de matériel à avancer. 29 € chez Shine, 99 € HT chez Qonto, sans abonnement de terminal chez Revolut.
Le téléphone comme terminal. Tap to Pay chez Qonto et Revolut.
Des fonds vite crédités. Le jour ouvré suivant chez Qonto, dès le lendemain chez Revolut.
Ce qui bloque
Le terminal est lié au compte. Chez Revolut, pas de terminal sans compte Business ni compte marchand.
Pas de contrat pour un autre terminal. Aucune des six ne le publie.
Les cartes chères. Cartes hors UE et cartes professionnelles à 2,6 % chez Qonto. Cartes d’affaires françaises et internationales à 2,6 % + 0,02 € chez Revolut.
L’American Express. Non mentionnée chez Qonto. Chez Revolut : cartes de particuliers françaises 1,7 % + 0,02 €, autres cartes American Express 2,6 % + 0,02 €.
Un exemple chiffré
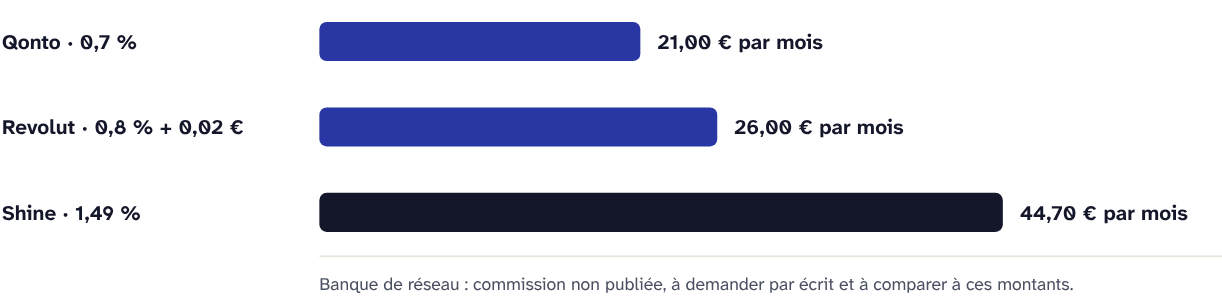
3 000 € encaissés par mois, en 100 paiements de 30 €, tous par cartes de particuliers européennes. Commissions seules, aux tarifs publiés. Terminal et abonnement de compte en plus.
Sur un an, commissions seules
Qonto
252 €. Terminal Pocket en plus : 99 € HT, une fois.
Revolut
312 €. Terminal Lite en plus : 139 € HT, une fois.
Shine
536,40 €. Terminal SumUp Lite en plus : 29 €, une fois.
Le bon choix dépend de vos clients. Beaucoup de cartes étrangères ou d’affaires, ou l’American Express : comparez les lignes à 2,6 % et 1,7 %. Un gros volume : un devis de banque de réseau peut valoir la peine.
3 · Le bilan
En un schéma
4 · À demander
Huit questions à poser, par écrit
Une réponse écrite se garde et se compare. Demandez-la.
Proposez-vous un contrat d’acceptation carte ? Avec un numéro de contrat et votre code banque.
Puis-je utiliser un terminal loué ou acheté ailleurs ? Si la réponse est non, le terminal changera avec la banque.
Quels codes me donnez-vous pour le paramétrage ? Tous, par écrit. Faites-les vérifier par votre loueur avant de signer.
Quelle commission, carte par carte ? Particuliers européens, cartes d’affaires, cartes hors Union européenne.
L’American Express fonctionne-t-elle sur le même terminal ? Elle se signe à part, avec American Express.
Les titres-restaurant sont-ils acceptés ? Lesquels, et à quel coût.
Quand les paiements sont-ils crédités ? Et sur quel compte : chez vous ou chez un partenaire.
Si je pars, que deviennent le terminal et le contrat ? Préavis, frais, matériel à rendre.
Le terminal ne dépend pas de la banque
Easyloc le paramètre sur le contrat ouvert dans votre banque. Vous changez de banque : le changement de domiciliation est gratuit et se fait à distance. Envoyez par écrit le nom de votre banque et les codes reçus à nicole.c@easyloc.pro.
Questions fréquentes
En bref
Peut-on utiliser son propre terminal de paiement avec Qonto ?
Qonto ne publie pas d’offre de contrat pour un terminal tiers. Pour un compte Qonto, Easyloc n’a pas obtenu de « numéro de centre » lors d’un paramétrage. Qonto vend son propre terminal : Pocket 99 € HT, Pro 199 € HT.
Quelle commission sur le terminal d’une banque en ligne ?
Aux tarifs publiés, pour des cartes de particuliers européennes : 0,7 % chez Qonto, 0,8 % + 0,02 € chez Revolut, 1,49 % chez Shine. Les cartes hors UE et professionnelles passent à 2,6 % chez Qonto, les cartes d’affaires françaises et internationales à 2,6 % + 0,02 € chez Revolut.
Qu’est-ce qu’un contrat d’acceptation carte ?
Votre banque vous donne un numéro de contrat et son code. Le terminal est paramétré sur ces numéros. Vous le louez ou l’achetez où vous voulez.
Comment accepter l’American Express sur mon terminal ?
American Express signe son propre contrat avec vous. Son service technique installe son logiciel sur le terminal que vous avez, sans second terminal. Revolut et SumUp l’acceptent sur leur propre terminal.
À lire aussi
Sources
D’où viennent ces informations
Qonto, « Terminaux de paiement », page produit et FAQ, sans date de mise à jour.
Revolut, « Revolut Terminal », page produit Revolut Business.
Revolut, « Tarifs d’acceptation des paiements », paiements en personne, France.
N26, « N26 et SumUp s’associent… », communiqué de presse du 20 avril 2021.
Memo Bank, page d’accueil, liste des produits et statut d’établissement de crédit.
Easyloc, constats lors de paramétrages pour ses clients. Observation de terrain, non publiée par la banque concernée.
American Express, « Services pour les commerçants : contact et FAQ ».
Avertissement. Ce guide donne une information générale. Il ne remplace ni un conseil juridique, fiscal ou comptable, ni les conditions de votre contrat. Les informations ont été vérifiées le 23 octobre 2026 auprès des sources citées. Elles peuvent changer après cette date. Avant toute décision, vérifiez-les auprès de votre banque, de votre expert-comptable ou de l’organisme concerné. Les offres des établissements changent souvent. Les tarifs de tiers sont ceux qu’ils publient, à la date indiquée pour chaque source. Les marques citées appartiennent à leurs titulaires. Easyloc vend et loue des terminaux Ingenico. Sa banque est la Société Générale. Elle n’a aucun autre lien commercial avec les banques et les prestataires cités. Édité par EASYLOC SARL, 126 rue de Picpus, 75012 Paris. Directeur de la publication : Marc Cristou.