Guides · Votre banque
Lire son contrat monétique et ses commissions
Ce que dit votre contrat carte, ce que vous payez vraiment, et les huit lignes à vérifier. Avec de vrais extraits de contrats et de grilles tarifaires de banques.
Vérifié le 23 octobre 2026, auprès des sources citées en fin de page.
Lecture : 9 minutes. Version PDF : 9 pages, libre de diffusion.

L’essentiel
Votre contrat carte, en une page
Trois documents
Conditions générales, conditions particulières, barème tarifaire. Les deux derniers font votre prix : vos commissions, votre seuil d’autorisation, vos délais de remise, les frais annexes.
Ce que vous payez
Une commission sur chaque paiement, des frais chaque mois, des frais quand un incident arrive. Par exemple, dans des grilles de 2026 : terminal à partir de 19 € HT par mois, 66 € par impayé.
0,2 %
Plafond de l’interchange sur une carte de débit de particulier. 0,3 % pour une carte de crédit.
6 mois
Pour contester par écrit une opération auprès de la banque. 15 jours après le débit d’une opération non garantie.
0 jour
De préavis pour résilier le contrat carte dans les contrats publiés étudiés, sauf clause contraire. Une location de terminal peut avoir sa propre durée. 30 jours chez American Express.
Votre droit
Votre banque doit vous dire, au moins une fois par mois, ce que coûte chaque opération. Sa commission, et à part, la commission d’interchange. Elle facture séparément chaque marque et chaque catégorie de carte, sauf si vous demandez par écrit un tarif unique.
Ce qu’il faut faire maintenant
Pour discuter avec votre banque
Demandez le détail par marque et catégorie, commission d’interchange comprise. C’est un droit.
Calculez votre taux global sur trois relevés. Total des frais divisé par le montant remis.
Demandez une offre écrite à un autre établissement. Comparez à volume et mélange de cartes égaux.
Vérifiez vos conditions de sortie. Dans les contrats publiés étudiés, le contrat carte se résilie sans préavis, sauf clause contraire. Une location de terminal peut avoir sa propre durée.
Lisez chaque courrier de la banque
La banque peut modifier le contrat. Sans résiliation de votre part, le changement est réputé accepté.
1 · Anatomie d’un contrat
Ce que la banque vous doit
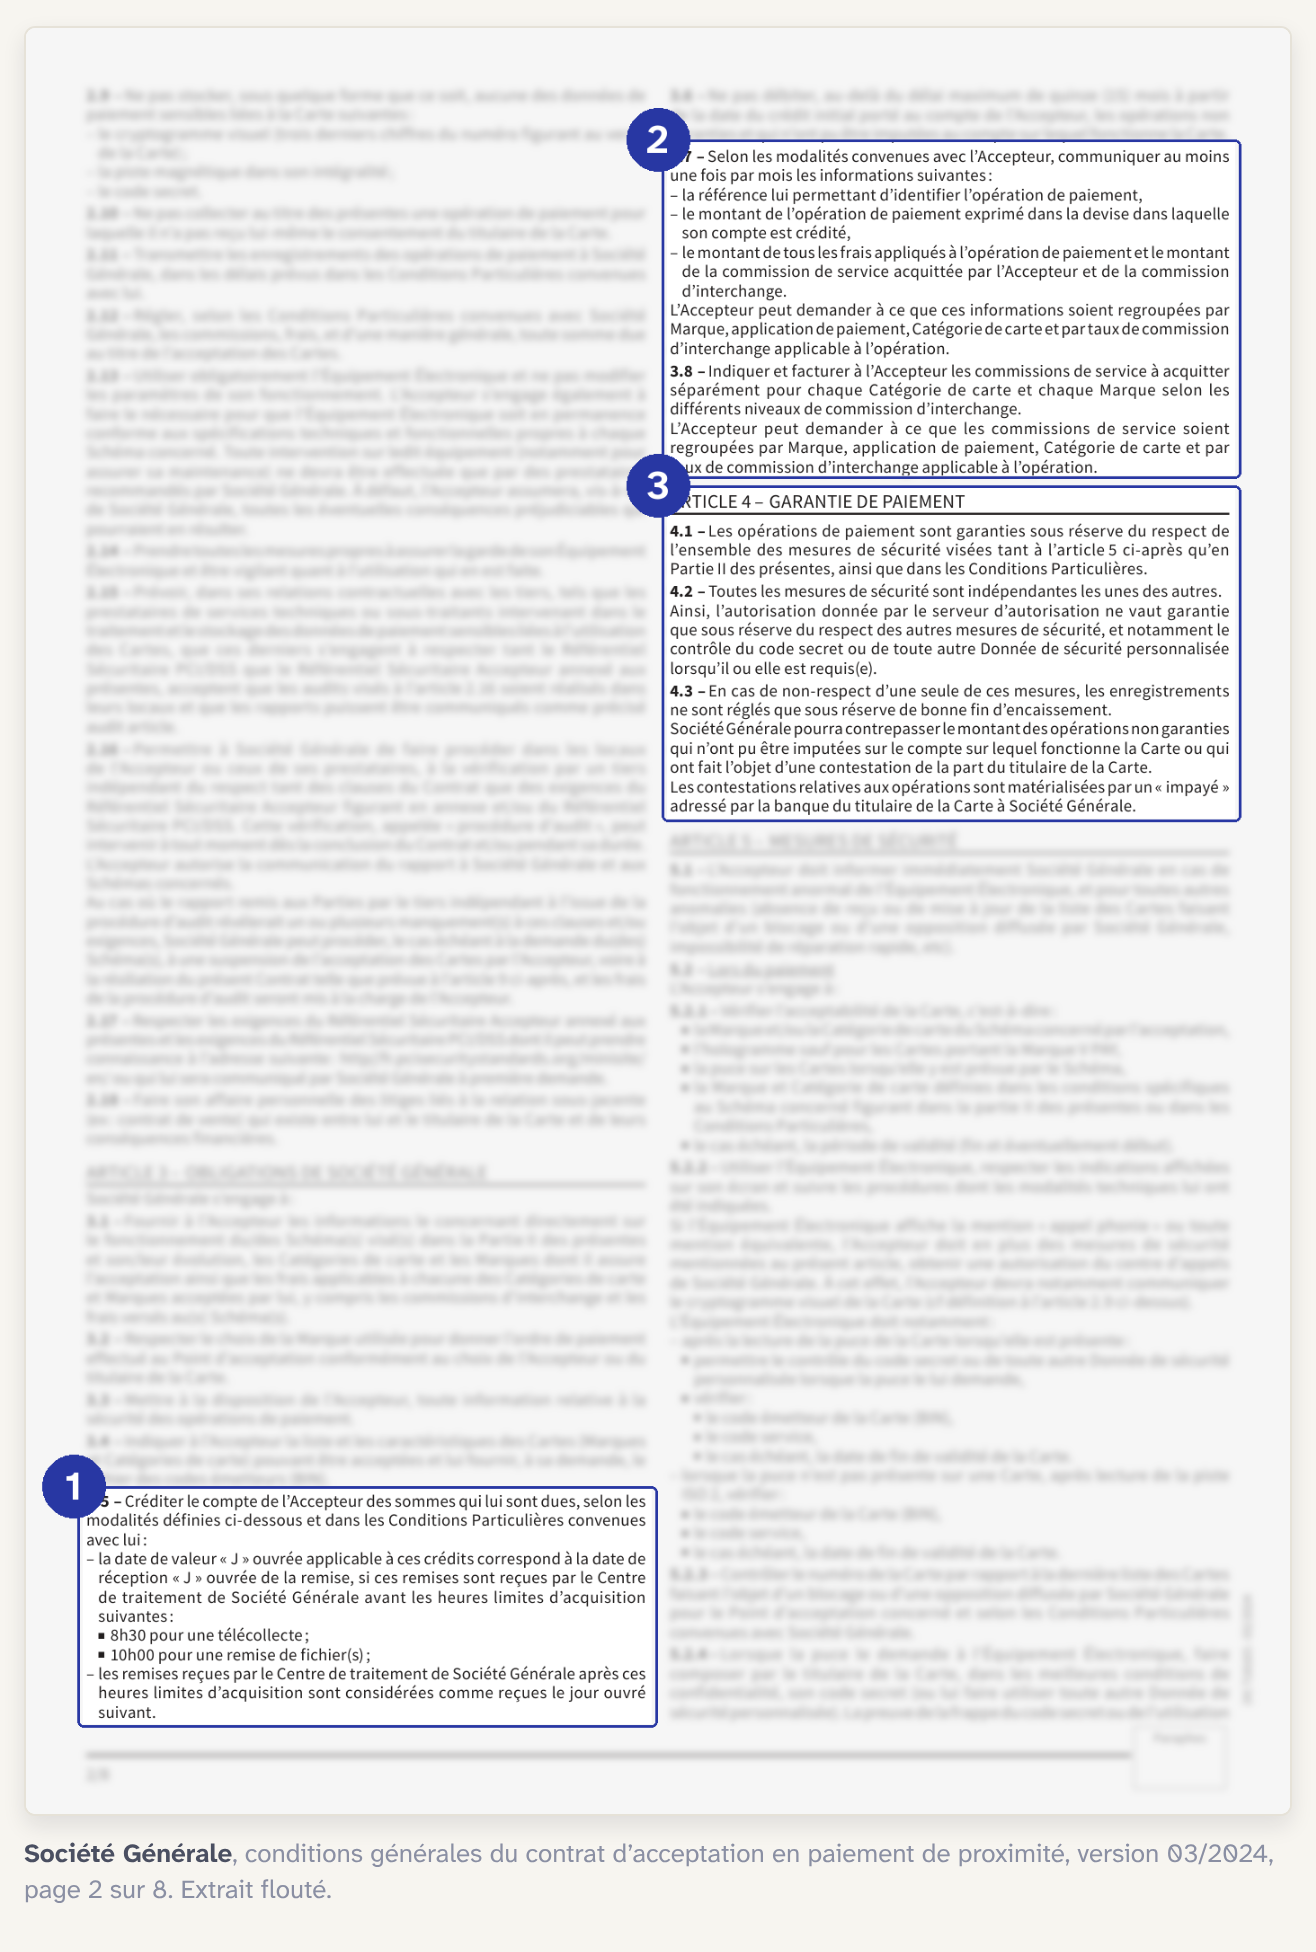
Une page réelle des conditions générales d’un contrat d’acceptation carte : celui de la Société Générale, version 03/2024. Trois clauses à lire en premier.
1. Quand l’argent arrive
Dans ce contrat, une télécollecte reçue avant 8 h 30 est créditée en valeur le jour même. Après, elle compte pour le jour ouvré suivant.
À vérifier : l’heure de télécollecte de votre terminal.
2. Ce que la banque doit vous dire
Au moins une fois par mois : la référence de chaque opération, son montant, les frais, la commission de service et la commission d’interchange. Les commissions sont facturées séparément pour chaque catégorie et chaque marque de carte.
À vérifier : vous recevez bien ce détail.
3. La garantie a des conditions
Un paiement est garanti si toutes les mesures de sécurité sont respectées. Il suffit qu’une seule manque : l’opération n’est réglée que « sous réserve de bonne fin d’encaissement ».
Si une opération non garantie est contestée par le titulaire, sa banque envoie un impayé. Votre banque peut alors reprendre la somme sur votre compte.
À vérifier : la liste des mesures, article par article.
Les autres rubriques à repérer
Cartes acceptées
Ce contrat : vous choisissez marques et catégories, et les affichez. Mais toute carte émise hors de l’Espace économique européen d’une marque acceptée doit l’être. Dans le vôtre : les cases cochées dans vos conditions particulières.
Seuil d’autorisation
Ce contrat : au-delà du seuil, autorisation obligatoire. Sans elle, rien n’est garanti, même la part sous le seuil. Dans le vôtre : son montant.
Sécurité
Ce contrat : ne jamais conserver le cryptogramme, la piste ni le code. Terminal agréé, paramètres intacts. Dans le vôtre : un terminal agréé et à jour.
Sans contact
Ce contrat : 50 € au plus par opération sans code, 30 € si le plafond de la carte n’est pas à jour. Dans le vôtre : le code est demandé au-delà.
Société Générale, conditions générales du contrat d’acceptation en paiement de proximité, version 03/2024.
1 · Anatomie d’un contrat
En un schéma
2 · Modifier, résilier
Ce qui peut changer, et comment en sortir
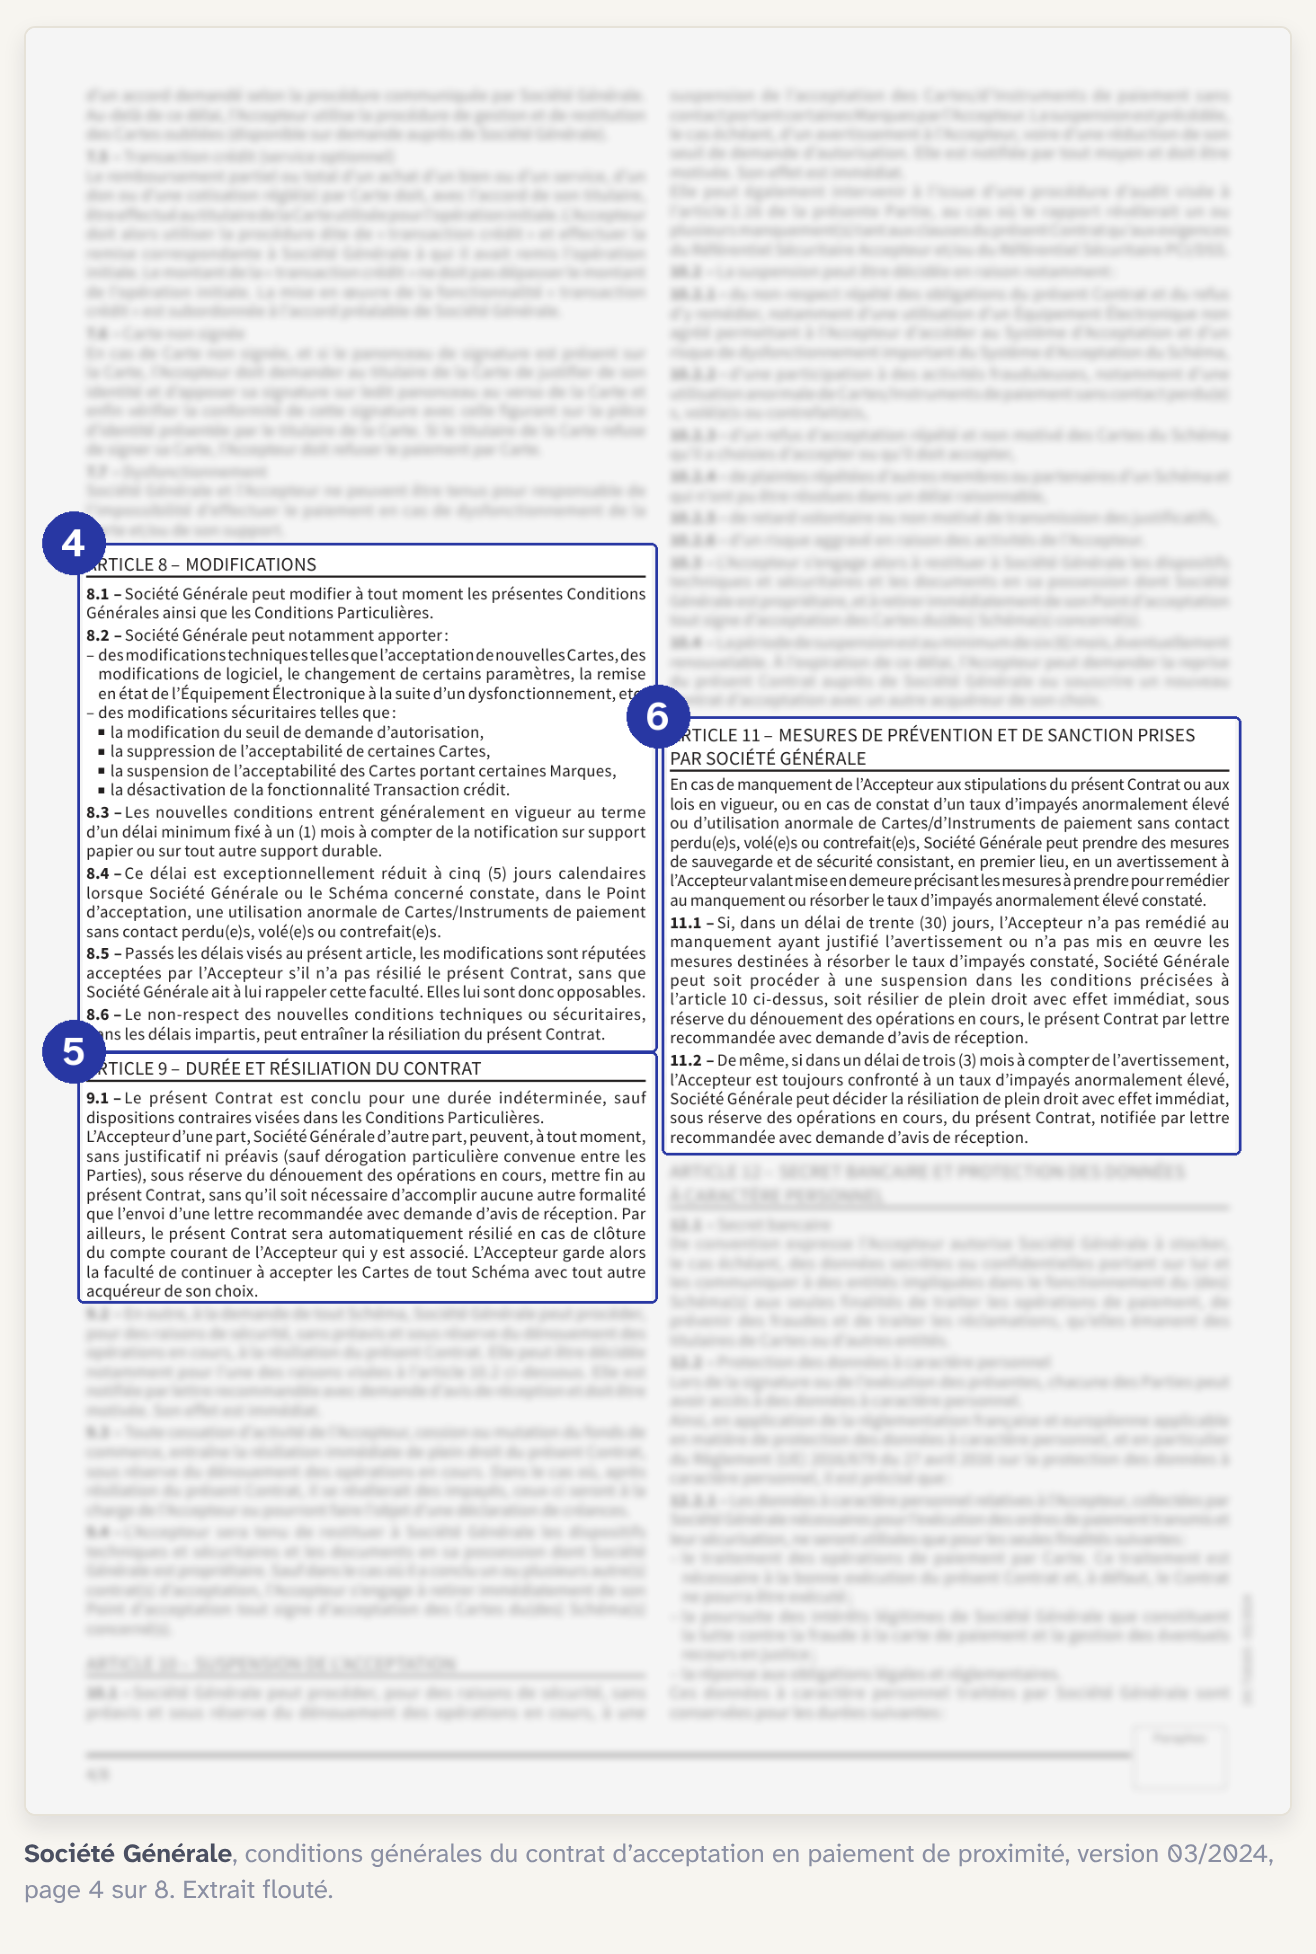
Même contrat, page 4. Trois clauses qui décident de votre marge de manœuvre.
4. La banque peut modifier le contrat
Conditions générales et particulières. Le changement s’applique au plus tôt un mois après la notification. Cinq jours en cas d’usage frauduleux de cartes constaté.
Sans résiliation de votre part, il est réputé accepté.
À faire : lire chaque courrier de la banque.
5. Vous pouvez partir à tout moment
Durée indéterminée. Résiliation sans justificatif ni préavis, par lettre recommandée, sauf clause contraire dans vos conditions particulières. Vous pouvez ensuite accepter les cartes avec un autre acquéreur.
Chez certaines banques, la location du terminal est une option à part, avec sa propre durée. Dans un contrat Crédit Agricole de 2019, la résilier dans les 48 premiers mois coûte 50 % des loyers restant à courir. Le loyer reste dû jusqu’à la restitution du matériel.
À vérifier : préavis, durée minimale, frais de sortie.
6. Trop d’impayés, et la banque agit
Un taux d’impayés anormalement élevé peut entraîner un avertissement valant mise en demeure. Sans correction sous 30 jours : suspension ou résiliation immédiate possibles. Une suspension dure au moins six mois.
Les délais à connaître après un paiement, dans ce contrat
Sur demande de la banque
Justificatif sous 8 jours.
6 mois
Limite de votre réclamation écrite à la banque, sous peine de forclusion.
15 mois
Fin de conservation des tickets. CB : dernier débit possible d’une opération non garantie. Visa, Mastercard : 24 mois.
Délais des articles 3.6, 5.3 et 7.1 du contrat Société Générale de 2024, et de la partie II (24 mois pour Visa et Mastercard).
Au comptoir, la fraude reste faible : 9 € de fraude pour 100 000 € de paiements par carte de proximité et sur automate acceptés en France en 2025 (Banque de France, tableau T13).
2 · Modifier, résilier
En un schéma
3 · La commission
D’où vient ce que vous payez
Votre commission de service se partage en trois. Seule la première part est plafonnée par la loi.
Commission de service sur un paiement
Interchange
Versée à la banque du client. Plafond : 0,2 % débit, 0,3 % crédit, cartes de particuliers de l’EEE.
Frais de schéma
CB, Visa, Mastercard. Non plafonnés, selon la marque.
Part de votre banque
Ce que vous négociez : le reste de la commission. Fixé dans vos conditions particulières.
Composition décrite par le Crédit Agricole : la commission de service « intègre notamment » la commission d’interchange et les frais de schéma. Plafonds : règlement (UE) 2015/751, applicables depuis le 9 décembre 2015.
Dans un document du Crédit Agricole de 2017
Cartes de particuliers
0,20 % ou 0,30 %, quelle que soit la marque. C’est le plafond européen, appliqué tel quel.
Cartes commerciales
Hors plafond : de 0,80 % à 1,90 % pour la plupart, selon la marque. Le règlement exclut les cartes d’affaires.
Frais de schéma
0,00117 € par opération pour CB, jusqu’à 0,13 % pour d’autres marques.
Crédit Agricole SA, « Évolutions du contrat d’acceptation en paiement de proximité · La tarification », septembre 2017.
Tarif détaillé ou tarif unique
Par défaut, la banque facture chaque marque et chaque catégorie selon son interchange. Un tarif unique pour toutes les cartes suppose une demande écrite de votre part. Certains prestataires opposent ainsi la tarification « combinée » à l’« Interchange++ », qui suit les taux d’interchange réels.
Ce qui échappe au plafond
Les cartes d’affaires. Les réseaux qui émettent eux-mêmes leurs cartes, comme American Express. Les cartes émises hors de l’EEE échappent au règlement.
Pour Visa et Mastercard, des engagements pris devant la Commission européenne plafonnent toutefois la commission d’interchange des cartes de particuliers en magasin à 0,2 % et 0,3 %, jusqu’en novembre 2029.
American Express : un contrat à part, avec Amex elle-même
Un autre contrat. Il est signé avec American Express, qui vous paie directement. Le contrat Société Générale étudié ne couvre que CB, Visa et Mastercard.
Sa commission. Un pourcentage, une somme par transaction, un forfait mensuel ou annuel, ou une combinaison. Elle vous est donnée par écrit.
Ses délais. Paiement par défaut quatre jours ouvrés après traitement. Résiliation avec 30 jours de préavis. Douze mois sans transaction peuvent valoir résiliation.
Le terminal. Le même, avec un logiciel installé par Amex. American Express annonce 7 à 10 jours après réception du dossier complet.
4 · Le relevé
Votre relevé de commissions, ligne par ligne
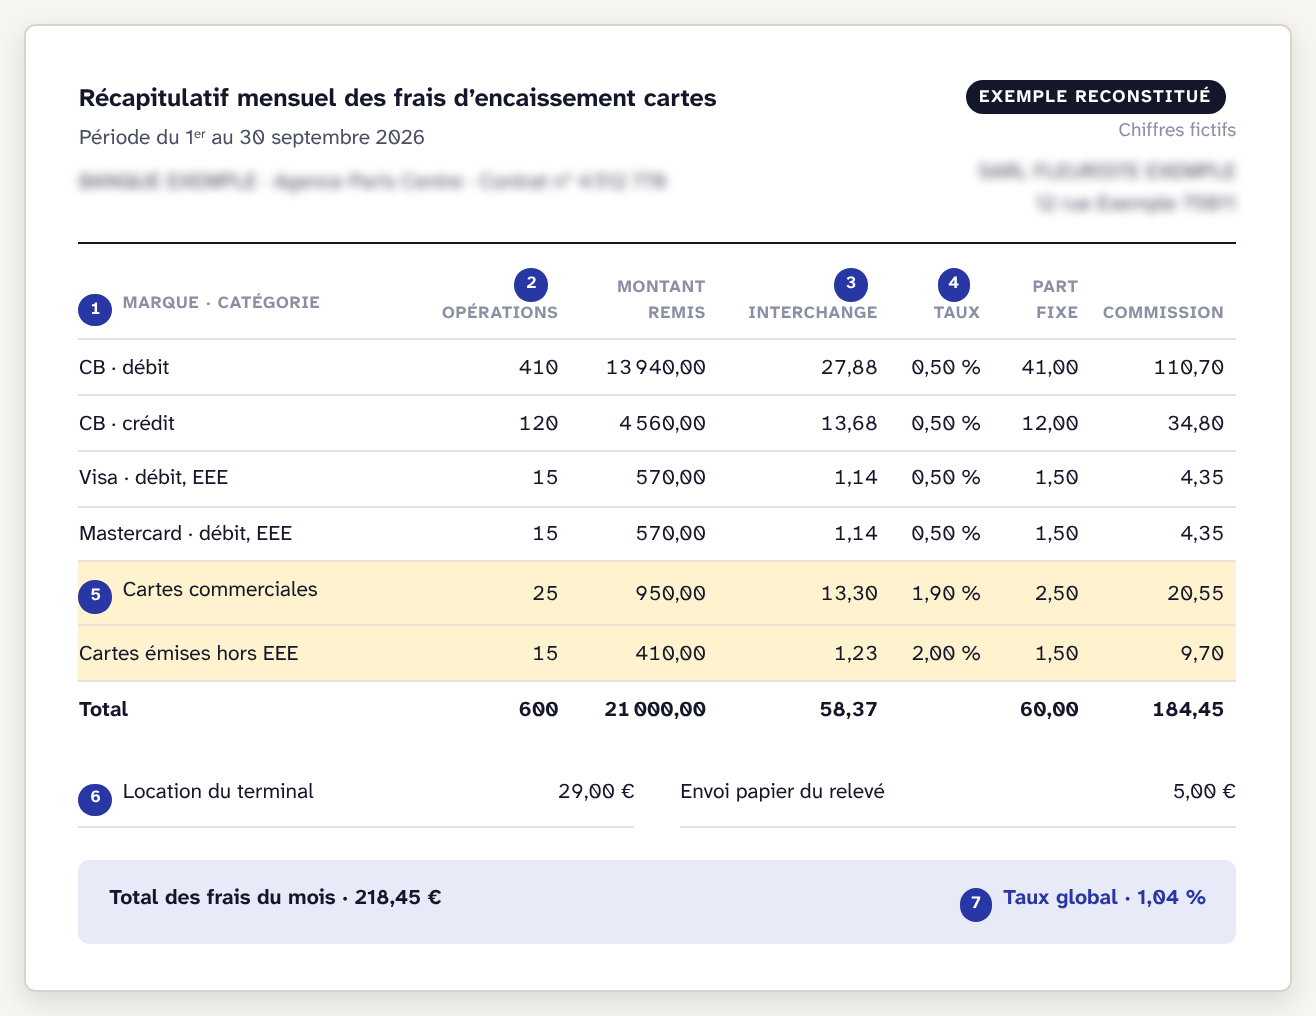
Un relevé mensuel construit avec les informations que la loi impose. Un fleuriste, 600 paiements, 21 000 € encaissés en septembre. Exemple reconstitué, chiffres fictifs.
Le relevé du fleuriste, septembre 2026
CB · débit
410 opérations, 13 940,00 € remis. Interchange : 27,88 €. Taux : 0,50 %. Part fixe : 41,00 €. Commission : 110,70 €.
CB · crédit
120 opérations, 4 560,00 € remis. Interchange : 13,68 €. Taux : 0,50 %. Part fixe : 12,00 €. Commission : 34,80 €.
Visa · débit, EEE
15 opérations, 570,00 € remis. Interchange : 1,14 €. Taux : 0,50 %. Part fixe : 1,50 €. Commission : 4,35 €.
Mastercard · débit, EEE
15 opérations, 570,00 € remis. Interchange : 1,14 €. Taux : 0,50 %. Part fixe : 1,50 €. Commission : 4,35 €.
Cartes commerciales
25 opérations, 950,00 € remis. Interchange : 13,30 €. Taux : 1,90 %. Part fixe : 2,50 €. Commission : 20,55 €.
Cartes émises hors EEE
15 opérations, 410,00 € remis. Interchange : 1,23 €. Taux : 2,00 %. Part fixe : 1,50 €. Commission : 9,70 €.
Total
600 opérations, 21 000,00 € remis. Interchange : 58,37 €. Part fixe : 60,00 €. Commission : 184,45 €.
Frais fixes du mois
Location du terminal : 29,00 €. Envoi papier du relevé : 5,00 €.
Total des frais du mois
218,45 €. Taux global : 1,04 %.
Exemple reconstitué, chiffres fictifs.
Les sept repères du relevé
Une ligne par marque et catégorie. C’est la règle, sauf demande écrite de votre part.
Le nombre d’opérations. Il multiplie la part fixe. Avec de petits tickets, c’est lui qui pèse.
La commission d’interchange, à part. Indiquée séparément, opération par opération sur le relevé détaillé. Ici 58 € sur 184 € de commission.
Taux et part fixe. Les deux paramètres de vos conditions particulières.
Les lignes à part. Cartes commerciales : hors plafond. Cartes émises hors EEE : hors règlement ; leur taux de commission est souvent plus élevé. Repérez-les.
Les frais fixes du mois. Le relevé papier se paie dans certaines banques : 5 € par mois dans une grille de 2026.
Le taux global. Total des frais divisé par le montant remis. Le chiffre à comparer d’une offre à l’autre, à volume et mélange de cartes égaux.
Une erreur ?
Réclamation écrite dans les six mois. 90 jours après le relevé chez American Express.
4 · Le relevé
En un schéma
5 · Le calcul
Trois commerces, deux formules
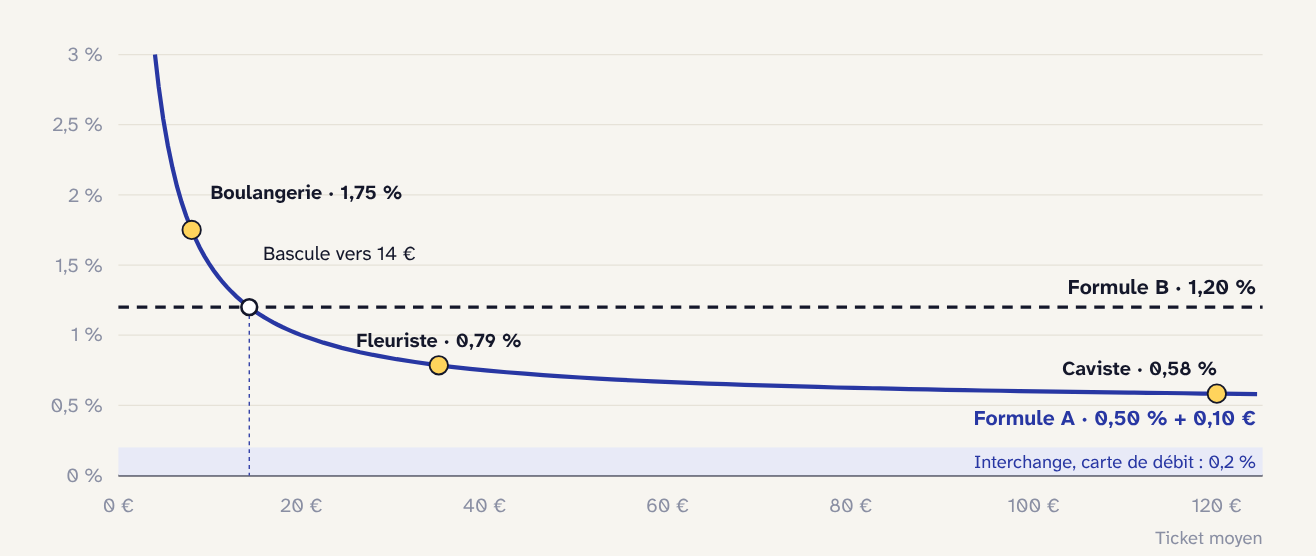
Même chiffre d’affaires carte, autour de 20 000 € par mois. Seul le ticket moyen change. Le résultat aussi.
Hypothèses. Formule A : 0,50 % + 0,10 € par opération. Formule B : 1,20 %, sans part fixe. Ces taux sont fictifs, choisis pour la démonstration.
Repère réel : en 2025, un paiement par carte en magasin ou sur automate vaut 34 € en moyenne, calcul Easyloc d’après la Banque de France.
Même chiffre d’affaires, trois tickets moyens
Boulangerie · ticket de 8 €
2 500 paiements, 20 000 € par mois. Formule A : 350 € (1,75 %). Formule B : 240 € (1,20 %). Économie sur un an : 1 320 € avec B.
Fleuriste · ticket de 35 €
600 paiements, 21 000 € par mois. Formule A : 165 € (0,79 %). Formule B : 252 € (1,20 %). Économie sur un an : 1 044 € avec A.
Caviste · ticket de 120 €
150 paiements, 18 000 € par mois. Formule A : 105 € (0,58 %). Formule B : 216 € (1,20 %). Économie sur un an : 1 332 € avec A.
Le relevé du chapitre précédent ajoute des cartes hors plafond : 184 € de commissions au lieu de 165 € pour le même fleuriste.
Petits tickets : surveillez la part fixe
À 8 €, 0,10 € par opération pèse 1,25 % à lui seul. Sous 14 € de ticket moyen, la formule A coûte plus cher que la formule B.
Gros tickets : surveillez le taux
À 120 €, la part fixe ne pèse plus que 0,08 %. Chaque dixième de point de taux compte, soit 18 € par mois pour le caviste.
5 · Le calcul
En un schéma
6 · La vérification
Les huit lignes à vérifier
Dans les grilles publiées, la commission n’a pas de prix. « Nous consulter », « sur étude personnalisée » : elle se négocie, client par client.
Les exemples ci-dessous viennent de deux grilles de 2026 : Crédit Agricole Franche-Comté, rubrique « Monétique », et Caisse d’Epargne Grand Est Europe, « L’équipement monétique ».
Le taux, par catégorie de carte. Débit, crédit, commerciale. Exigez le détail.
La part fixe par opération. Elle pèse surtout sur les petits tickets.
Un forfait mensuel ou annuel. Il peut s’ajouter au taux. American Express le prévoit dans sa définition de la commission.
La location du terminal. Dès 19 € HT par mois dans la grille du Crédit Agricole Franche-Comté. Vérifiez ce qui est compris.
Les frais d’impayé. 66 € par impayé dans la grille de la Caisse d’Epargne Grand Est Europe.
Le contrat inactif. 30 € par an pour un contrat sans activité.
Le relevé papier. 5 € par mois. Le relevé en ligne peut être gratuit : c’était le cas au Crédit Agricole en 2017.
La sortie. Désinstallation et remise à niveau : 90 € HT dans la grille du Crédit Agricole Franche-Comté, qui indique aussi « sans engagement ». 30 jours de préavis chez American Express.
Vous gardez votre contrat carte
Easyloc ne négocie pas les commissions bancaires. Le terminal est paramétré sur votre numéro de contrat. Si vous changez de banque, il est reparamétré à distance, sans frais. Pour une question sur votre terminal, écrivez à nicole.c@easyloc.pro.
Questions fréquentes
En bref
Quel est le plafond de la commission d’interchange sur une carte bancaire ?
0,2 % pour une carte de débit de particulier, 0,3 % pour une carte de crédit, selon le règlement (UE) 2015/751. Les cartes d’affaires et les réseaux qui émettent eux-mêmes leurs cartes, comme American Express, échappent au plafond.
Peut-on résilier son contrat carte avec sa banque à tout moment ?
Dans les contrats publiés étudiés, oui : sans justificatif ni préavis, par lettre recommandée, sauf clause contraire dans vos conditions particulières. Une location de terminal peut avoir sa propre durée : dans un contrat Crédit Agricole de 2019, la résilier dans les 48 premiers mois coûte 50 % des loyers restant à courir.
Combien de temps pour contester une erreur sur son relevé de commissions ?
Six mois, par écrit, dans le contrat Société Générale étudié. 90 jours après le relevé chez American Express.
Comment calculer le vrai taux de ses commissions carte ?
Divisez le total des frais du mois par le montant remis : c’est le taux global. Calculez-le sur trois relevés, et comparez les offres à volume et mélange de cartes égaux.
À lire aussi
Banques en ligne et terminal de paiement : ce qui marche, ce qui bloque
Terminal, lecteur mobile ou téléphone : quel outil pour quel volume
Sources
D’où viennent ces informations
American Express, « Services pour les commerçants : contact et FAQ ».
Easyloc, guide « Les échéances de votre terminal de paiement, 2026–2030 », octobre 2026.
Avertissement. Ce guide donne une information générale. Il ne remplace ni un conseil juridique, fiscal ou comptable, ni les conditions de votre contrat. Les informations ont été vérifiées le 23 octobre 2026 auprès des sources citées. Elles peuvent changer après cette date. Avant toute décision, vérifiez-les auprès de votre banque, de votre expert-comptable ou de l’organisme concerné. Les clauses citées sont celles des documents publiés ; les vôtres peuvent différer. Le relevé du fleuriste et les formules A et B sont fictifs. Extraits de documents publics reproduits à titre de citation, pour analyse et critique (article L. 122-5 du code de la propriété intellectuelle). Les tarifs de tiers sont ceux qu’ils publient, à la date indiquée pour chaque source. Les marques citées appartiennent à leurs titulaires. Easyloc vend et loue des terminaux Ingenico. Sa banque est la Société Générale. Elle n’a aucun autre lien commercial avec les banques et les prestataires cités. Édité par EASYLOC SARL, 126 rue de Picpus, 75012 Paris. Directeur de la publication : Marc Cristou.