Guides · Vous vous installez
Encaisser par carte quand on crée son entreprise
Les cinq étapes, dans l’ordre. Ce que chacune demande, ce qu’elle coûte, et les règles à connaître avant le premier client.
Vérifié le 23 octobre 2026, auprès des sources citées en fin de page.
Lecture : 7 minutes. Version PDF : 9 pages, libre de diffusion.

L’essentiel
La carte, d’abord un contrat avec votre banque
Le contrat
Sans contrat carte, un terminal ne sert à rien. Demandez-le à votre banque dès l’ouverture du compte.
L’ordre
Immatriculer, ouvrir le compte, signer le contrat carte, choisir le terminal, tester. Cinq étapes, dans l’ordre.
SIRET
Donné à l’immatriculation, par le guichet unique. Il identifie votre établissement.
RIB
Celui du compte de l’activité. La banque y crédite vos encaissements.
N° de contrat
Avec le code de la banque, donnés à la signature du contrat carte. Sans eux, pas de paramétrage.
Trois règles
Un montant minimum est permis, un supplément pour paiement par carte est interdit. Le ticket carte se remet à la demande.
Ce qu’il faut faire d’abord
L’ordre compte
Avant de choisir votre banque, posez une question. « Proposez-vous un contrat carte compatible avec le terminal de mon choix ? »
Demandez le contrat carte dès l’ouverture du compte. Sans lui, un terminal ne sert à rien.
Préparez deux chiffres pour la banque. Le montant que vous pensez encaisser par mois et votre ticket moyen. La commission en dépend.
Commandez le terminal après le contrat, pas avant. Sans numéro de contrat ni code de la banque, il ne peut pas être paramétré.
Bon à savoir
Certaines banques en ligne ne fournissent pas tous les codes nécessaires pour paramétrer un terminal indépendant. Le savoir avant d’ouvrir le compte évite de tout recommencer.
Comprendre
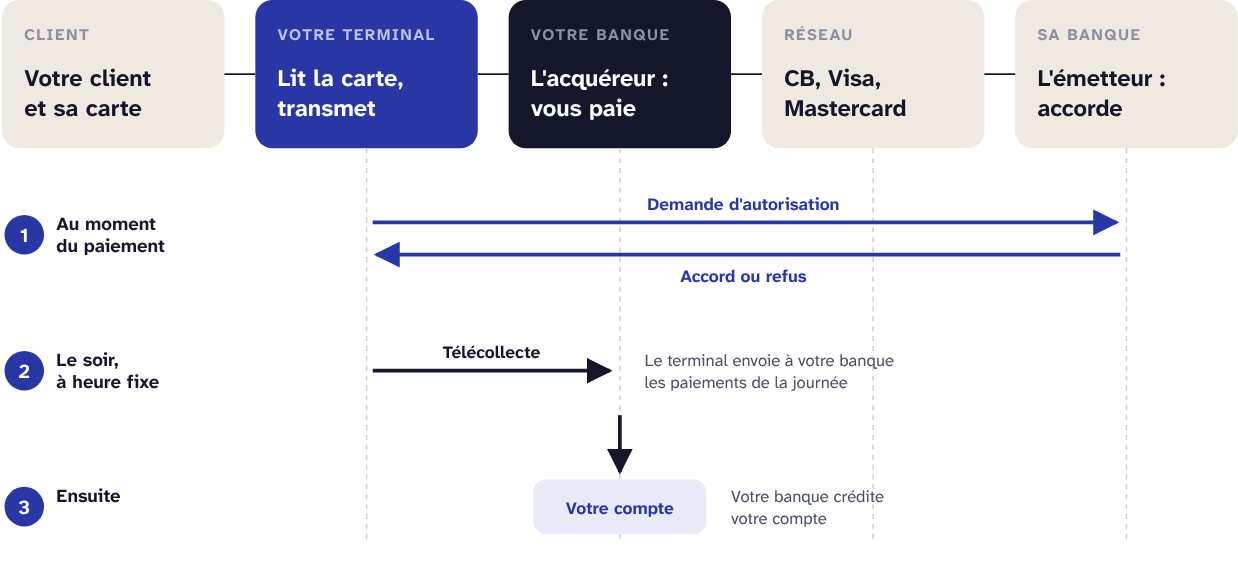
Le trajet d’un paiement, de la carte à votre compte
En France, en 2023, 61 % des paiements hors espèces se font par carte. 68 % des paiements par carte en magasin se font sans contact.
Cinq acteurs. Le terminal n’est qu’un maillon : c’est votre contrat avec la banque qui vous fait payer.
1 · L’autorisation
Au-dessus d’un seuil fixé par CB, le terminal demande l’accord de la banque du client, par le réseau.
2 · La télécollecte
Chaque soir, à l’heure réglée dans le terminal, il transmet la journée à votre banque. Laissez-le connecté à ce moment-là.
3 · Le crédit
Votre banque vous verse les paiements reçus. Ses frais et commissions sont ceux de votre contrat.
La garantie de paiement
Si vous respectez les règles de votre contrat (code saisi par le client, autorisation quand elle est requise), le paiement vous est garanti. C’est une raison de ne pas contourner le terminal, par exemple en saisissant un numéro de carte à la main.
Comprendre
En un schéma
1 · Immatriculer
Immatriculer votre entreprise
Depuis le 1er janvier 2023, toutes les créations d’entreprise passent par un guichet unique en ligne : formalites.entreprises.gouv.fr.
Vous recevez un numéro SIREN pour l’entreprise et un numéro SIRET pour votre établissement. Gardez-le à portée : il sert à toutes les démarches qui suivent.
Vous obtenez votre numéro SIRET.
2 · Le compte
Ouvrir un compte pour l’activité
Le compte, selon votre statut
Société
Le compte est ouvert au nom de la société.
Micro-entreprise, activité commerciale
Un compte dédié à l’activité est obligatoire, quel que soit le chiffre d’affaires. Il peut être personnel ou professionnel.
Micro-entreprise, autres activités
Obligatoire dès que le chiffre d’affaires dépasse 10 000 € deux années de suite. Recommandé dans tous les cas.
Avant de choisir votre banque
Posez une question : « Proposez-vous un contrat carte compatible avec le terminal de mon choix ? »
Certaines banques en ligne ne fournissent pas tous les codes nécessaires pour paramétrer un terminal indépendant. Le savoir avant d’ouvrir le compte évite de tout recommencer.
Vous obtenez un RIB au nom de l’activité.
L’ordre compte
Commander le terminal avant d’avoir le contrat carte ne fait pas gagner de temps : sans numéro de contrat ni code de la banque, il ne peut pas être paramétré. Gardez l’ordre : SIRET, compte, contrat, terminal.
3 · Le contrat carte
Signer le contrat carte avec votre banque
C’est ce contrat qui vous permet d’être payé par carte. Les banques l’appellent contrat d’acceptation, contrat monétique ou contrat d’adhésion au système de paiement CB.
Ce qu’il contient
Les cartes acceptées : en général CB, Visa et Mastercard.
Les frais de mise en place.
L’abonnement mensuel.
La commission sur chaque paiement.
Ce qu’il vous donne
Votre numéro de contrat et le code de votre banque. Gardez-les : c’est avec eux que l’on paramètre votre terminal. Ils figurent sur le contrat ou sur la carte commerçant remise par la banque.
Les contrats à part
American Express
Contrat directement avec American Express. Comptez environ 7 à 10 jours après réception du dossier complet. Votre terminal reste le même : seul un logiciel est ajouté.
Vente à distance
Commandes par téléphone ou par courrier : option ou contrat spécifique, à demander à la banque.
À préparer pour la banque
Votre SIRET, votre RIB, et deux chiffres : le montant que vous pensez encaisser par mois et votre ticket moyen. La commission en dépend : sans ces chiffres, la banque ne peut pas vous faire un tarif juste.
Vous obtenez un numéro de contrat et le code de votre banque.
4 · Le terminal
Choisir le terminal
Selon la façon dont vous encaissez
Au comptoir
Terminal fixe, à côté de la caisse. Connexion : votre box, par câble ou Wi-Fi.
En déplacement
Terminal portable : marché, livraison, encaissement à table. Connexion : réseau mobile 4G, avec une carte SIM.
Rarement
Votre iPhone (XS ou plus récent), avec Tap to Pay, par l’application d’un prestataire de paiement. Sans matériel en plus. Connexion : celle du téléphone. Sans contact uniquement.
Deux vérifications
Le terminal fonctionne en 4G (pas en 2G ni en 3G seules) et il est certifié PCI PTS 6 ou 7. Le pourquoi est dans notre guide n° 1, « Les échéances de votre terminal de paiement, 2026–2030 ».
Louer ou acheter
Louer : rien à avancer, le terminal est échangé en cas de panne.
Acheter : le terminal est à vous, la connexion se paie à part.
Vous obtenez le terminal adapté à votre façon d’encaisser.
5 · Le test
Paramétrer et tester
Le terminal est paramétré avec votre numéro de contrat et le code de votre banque. Chez Easyloc, c’est fait avant l’envoi : il arrive prêt à encaisser.
Le jour de la réception, faites un paiement de faible montant avec votre propre carte.
Le soir, laissez le terminal allumé et connecté pour la télécollecte.
Les jours suivants, vérifiez que le paiement est crédité sur votre compte.
Vous obtenez la preuve que tout fonctionne, avant votre premier client.
Ce que ça coûte
Trois postes, trois interlocuteurs
Ce que ça coûte, et qui le facture
Contrat carte
Facturé par votre banque. Frais de mise en place, abonnement mensuel, commission sur chaque paiement. La commission dépend de votre chiffre d’affaires et de votre ticket moyen.
Terminal
Facturé par le loueur ou le vendeur. Achat, ou loyer mensuel.
Connexion
Facturée par le loueur, l’opérateur. Carte SIM pour un terminal 4G, ou votre box. Souvent comprise dans la location.
Ce que le droit européen plafonne
Une part de la commission revient à la banque du client : la commission d’interchange. Pour les cartes de particuliers, elle est plafonnée à 0,2 % du paiement pour les cartes de débit et 0,3 % pour les cartes de crédit. Les cartes d’affaires, réservées aux dépenses professionnelles, ne sont pas plafonnées.
Les règles
Les règles à connaître
1. Vous pouvez refuser la carte, ou fixer un minimum
Un refus doit être affiché de façon visible, avant l’achat. Le montant minimum est libre : affichez-le aussi, pour éviter les litiges. Exception : les taxis doivent accepter la carte.
2. Pas de supplément selon le moyen de paiement
C’est interdit. Amende jusqu’à 3 000 € pour une personne physique, 15 000 € pour une société.
3. Le ticket carte se remet à la demande
Depuis le 1er août 2023, il n’est plus imprimé d’office. Affichez près de la caisse que le client peut le demander. Un ticket reste obligatoire dans certains cas : restaurants, hôtels, services de 25 € et plus. Pour la carte, il l’est en cas d’annulation, de pré-autorisation ou de remboursement.
4. Sans contact : 50 € par paiement
Plafond en vigueur depuis le 11 mai 2020. Au-delà, avec une carte, le code est demandé. La banque du client peut aussi le demander après plusieurs paiements sans contact.
5. Les espèces restent dues
En principe, vous ne pouvez pas refuser un paiement en espèces. Le plafond est de 1 000 € pour un client domicilié en France.
La liste
À cocher, dans l’ordre
Cette liste tient tout le parcours.
Avant d’aller à la banque
Entreprise immatriculée, numéro SIRET en main.
Compte ouvert pour l’activité, RIB en main.
Montant prévu des encaissements par mois.
Ticket moyen prévu.
Lieu d’encaissement : comptoir, déplacement, les deux.
Besoin d’American Express ou de vente à distance.
À la sortie de la banque
Contrat carte signé.
Numéro de contrat noté.
Code de la banque noté.
Tarif : mise en place, abonnement, commission.
Contrat American Express demandé, si besoin.
Pour commander le terminal
Numéro de contrat et code de la banque.
Connexion : box ou 4G.
Terminal 4G et certifié PCI PTS 6 ou 7.
Adresse de livraison.
À la réception
Paiement test avec votre carte.
Terminal allumé et connecté le soir.
Crédit vérifié sur le compte.
Affiches en caisse : minimum éventuel, ticket sur demande.
Vous gardez votre banque
Nous paramétrons le terminal sur votre numéro de contrat et vous l’envoyons, partout en France. Écrivez à nicole.c@easyloc.pro avec votre numéro de contrat, le code de votre banque et votre lieu d’encaissement : comptoir, déplacement, ou les deux.
Questions fréquentes
En bref
Faut-il un compte bancaire dédié pour encaisser par carte en micro-entreprise ?
Pour une activité commerciale, oui, quel que soit le chiffre d’affaires. Il peut être personnel ou professionnel. Pour les autres activités, il est obligatoire dès que le chiffre d’affaires dépasse 10 000 € deux années de suite.
Peut-on commander un terminal de paiement avant d’avoir le contrat carte ?
Cela ne fait pas gagner de temps : sans numéro de contrat ni code de la banque, le terminal ne peut pas être paramétré. Gardez l’ordre : SIRET, compte, contrat, terminal.
A-t-on le droit d’imposer un montant minimum pour payer par carte ?
Oui, le montant minimum est libre. Affichez-le de façon visible, pour éviter les litiges. Un supplément pour paiement par carte est interdit.
Combien coûte un contrat carte ?
Votre banque facture des frais de mise en place, un abonnement mensuel et une commission sur chaque paiement. La commission dépend de votre chiffre d’affaires et de votre ticket moyen. Préparez ces deux chiffres avant d’aller à la banque.
À lire aussi
Facture électronique : ce qui change pour vos encaissements
Banques en ligne et terminal de paiement : ce qui marche, ce qui bloque
Sources
D’où viennent ces informations
Crédit Agricole Centre France, mémo « Monétique de proximité », informations valables au 18 novembre 2022.
American Express, « Services pour les commerçants : contact et FAQ ».
Apple, « Apple lance Tap to Pay sur iPhone en France », communiqué du 14 novembre 2023.
DGCCRF, « Tickets de caisse et de carte bancaire : au 1er août, remise à la demande du client ».
Easyloc, livre blanc n° 1, « Les échéances de votre terminal de paiement, 2026–2030 », octobre 2026.
Avertissement. Ce guide donne une information générale. Il ne remplace ni un conseil juridique, fiscal ou comptable, ni les conditions de votre contrat. Les informations ont été vérifiées le 23 octobre 2026 auprès des sources citées. Elles peuvent changer après cette date. Avant toute décision, vérifiez-les auprès de votre banque, de votre expert-comptable ou de l’organisme concerné. Tarifs et conditions varient d’une banque à l’autre. Les marques citées appartiennent à leurs titulaires. Easyloc vend et loue des terminaux Ingenico. Édité par EASYLOC SARL, 126 rue de Picpus, 75012 Paris. Directeur de la publication : Marc Cristou.