Guides · Vous vous installez
Facture électronique : ce qui change pour vos encaissements
Qui est concerné, et quand, et ce que la réforme demande pour vos ventes aux particuliers et aux entreprises. Ce qu’elle ne change pas : votre terminal.
Vérifié le 23 octobre 2026, auprès des sources citées en fin de page.
Lecture : 8 minutes. Version PDF : 8 pages, libre de diffusion.

L’essentiel
Votre terminal ne change pas. Vos obligations de TVA, si.
1er sept. 2026
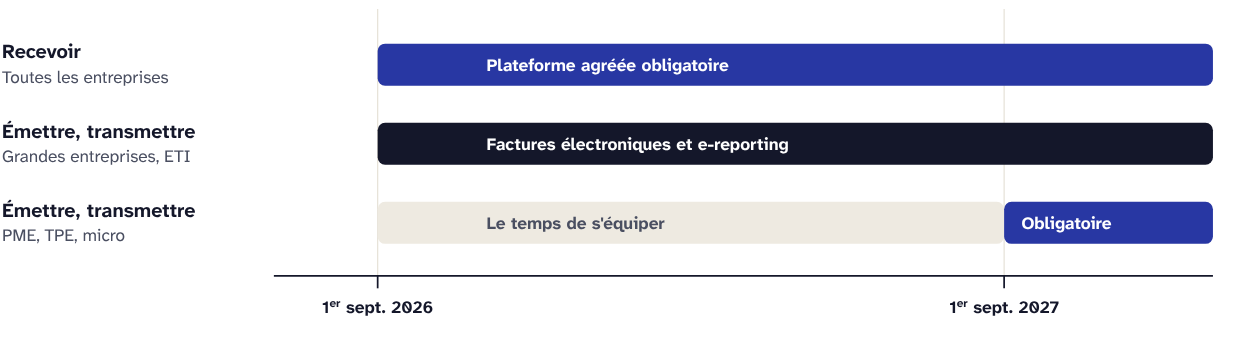
Toutes les entreprises doivent pouvoir recevoir des factures électroniques. En vigueur. Par une plateforme agréée, choisie par vous.
1er sept. 2026
Grandes entreprises et ETI : émettre leurs factures en électronique et transmettre leurs données. En vigueur. Vos gros fournisseurs vous facturent déjà ainsi.
1er sept. 2027
PME, TPE et micro-entreprises : émettre en électronique et transmettre leurs données. La plupart des commerces sont dans ce cas.
Ce qui ne change pas
Votre terminal et votre contrat carte. Les textes de la réforme ne les visent pas. Le ticket de carte est remis à la demande du client. Vos clients particuliers ne reçoivent pas de facture électronique.
Ce qui change
Vos ventes aux particuliers : vos totaux jour par jour, par taux de TVA, partent à l’administration. Au rythme fixé par votre régime de TVA. C’est l’e-reporting. Une vente à une entreprise française donne lieu à une facture électronique, même payée par carte.
Qui est concerné
Toute entreprise assujettie à la TVA établie en France. Micro-entrepreneurs en franchise de TVA compris. Les opérations exonérées de TVA restent hors de la facture électronique.
Ce qu’il faut faire maintenant
D’ici septembre 2027, dans l’ordre
Choisissez votre plateforme agréée. Elle est déjà requise pour recevoir. C’est elle qui émettra et transmettra ensuite.
Interrogez l’éditeur de votre caisse. Le logiciel doit pouvoir passer vos données à cette plateforme.
Faites le point avec votre expert-comptable. Catégorie, régime de TVA, rythme de transmission. Les questions à lui poser figurent plus bas.
Votre catégorie
PME ou ETI : la réponse fixe vos dates. Votre expert-comptable la connaît. Pour la phase de démarrage, l’administration annonce une approche « de bienveillance et de tolérance ».
1 · Le calendrier
Deux dates, trois obligations
Recevoir, émettre, transmettre. La première vaut pour tous depuis septembre 2026. Les deux autres dépendent de la taille de votre entreprise.
Qui fait quoi, et à partir de quand
Grande entreprise, ETI
Recevoir : 1er sept. 2026. Émettre : 1er sept. 2026. Transmettre (e-reporting) : 1er sept. 2026.
PME, TPE, micro-entreprise
Recevoir : 1er sept. 2026. Émettre : 1er sept. 2027. Transmettre (e-reporting) : 1er sept. 2027.
Recevoir, concrètement
Choisissez une plateforme agréée par l’administration. Elle reçoit les factures que vos fournisseurs vous adressent. La première liste, en janvier 2026, en comptait 101. Elle est tenue à jour sur impots.gouv.fr.
1 · Le calendrier
En un schéma
2 · Ventes aux particuliers
Pas de facture électronique. Un relevé de la journée.
Vous vendez à des particuliers. Au comptoir, rien ne bouge. Le changement a lieu après la vente : vos totaux partent à l’administration, par votre plateforme agréée.
Ce qui part
Vos totaux jour par jour, pas le détail des tickets. Ils partent au rythme fixé par votre régime de TVA. Aucune donnée sur vos clients.
Par taux de TVA : le montant hors taxe et la TVA.
La catégorie : ventes de biens, services, ou régimes particuliers.
Le total de TVA due, la date, votre SIREN.
Tous moyens de paiement confondus : carte, espèces, chèque.
Qui l’envoie
Votre plateforme agréée, dans un fichier normalisé. Elle a besoin de vos chiffres. C’est le rôle de votre logiciel de caisse ou de comptabilité, s’il est compatible avec elle.
Pas de vente sur une période : rien à transmettre.
Le rythme dépend de votre régime de TVA
Réel normal, mensuel
Trois fois par mois : du 1er au 10, du 11 au 20, du 21 à la fin. Dans les 10 jours après la fin de chaque période.
Réel normal, trimestriel
Chaque mois. Dans les 10 jours après la fin du mois.
Réel simplifié
Chaque mois. Entre le 25 et la fin du mois suivant.
Franchise en base
Tous les deux mois : janvier-février, mars-avril… Entre le 25 et la fin du mois suivant.
Pour l’exemple : le relevé d’une journée, commerce de détail
Taux de 5,5 %
Hors taxe : 1 180,00 €. TVA : 64,90 €.
Taux de 10 %
Hors taxe : 240,00 €. TVA : 24,00 €.
Taux de 20 %
Hors taxe : 85,00 €. TVA : 17,00 €.
TVA due ce jour
105,90 €.
Mardi 12 octobre 2027, ventes de biens.
Vous vendez des services ?
Quand la TVA est due à l’encaissement, par exemple pour des prestations de services, une seconde transmission s’ajoute : les données de paiement.
Pour vos clients particuliers : le montant encaissé par jour, ventilé par taux de TVA si vous en appliquez plusieurs. Le rythme est mensuel au régime réel (normal ou simplifié), et tous les deux mois en franchise en base.
Si vous avez opté pour la TVA sur les débits, vous n’êtes pas concerné. Votre expert-comptable sait si c’est votre cas.
3 · Comprendre
Deux ventes payées par carte, deux circuits
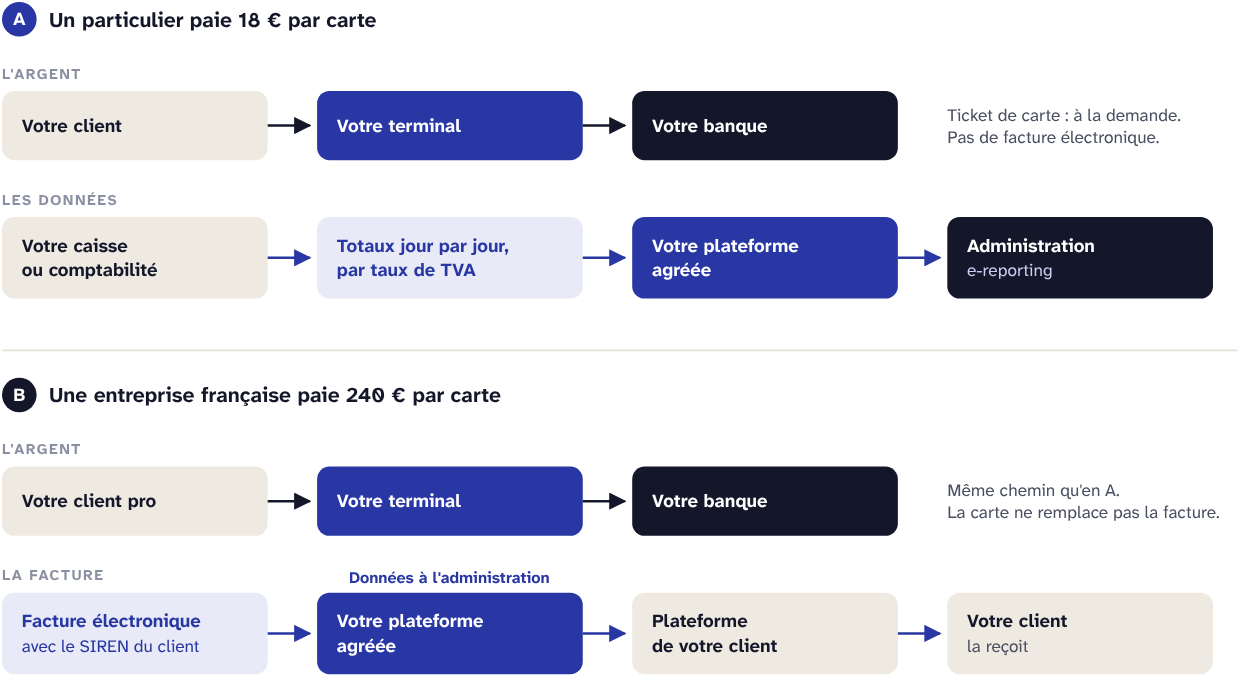
L’argent suit le même chemin. Ce qui diffère, c’est ce qui part vers l’administration.
A : e-reporting. B : facture électronique et annuaire. Montants donnés pour l’exemple.
Trois commerces, trois cas, à partir du 1er septembre 2027
Une boulangerie · particuliers, biens
Ses totaux jour par jour, par taux de TVA, partent à l’administration, au rythme de son régime de TVA.
Un salon de coiffure · particuliers, services
Ses totaux jour par jour, et en plus ses encaissements jour par jour, si la TVA est due à l’encaissement.
Une quincaillerie · particuliers, artisans
Les totaux jour par jour pour les particuliers. Une facture électronique pour chaque vente à un artisan.
3 · Comprendre
En un schéma
4 · Votre terminal
Le terminal et le ticket
Le terminal encaisse. Il ne déclare rien.
Les guides et textes officiels de la réforme ne visent pas le terminal de paiement. Aucune mise à jour n’est exigée à ce titre.
Le ticket de carte n’est pas une facture
Il prouve un paiement, et se remet à la demande. Quand une facture est due, c’est un document distinct.
Le total carte n’est pas votre e-reporting
Le terminal ne connaît ni vos taux de TVA ni vos ventes en espèces. Les données à transmettre viennent de votre caisse ou de votre comptabilité. Le relevé du terminal sert à les rapprocher.
5 · Ventes aux entreprises
Payée par carte, une vente à une entreprise reste facturée
Entre professionnels, chaque vente donne lieu à une facture. Le moyen de paiement n’y change rien. Ce qui change, c’est sa forme.
Exemple. Un plombier achète des raccords dans votre quincaillerie pour un chantier. Il paie 240 € par carte et demande une facture au nom de son entreprise.
Jusqu’au 31 août 2027, si votre entreprise est une PME ou une TPE
Facture papier ou PDF, comme aujourd’hui. Votre client doit la traiter et la payer, même si lui reçoit déjà en électronique.
À partir du 1er septembre 2027, toutes les entreprises
Facture électronique, émise par votre plateforme agréée. Elle la remet à la plateforme de votre client, trouvée grâce à un annuaire tenu par l’État. Une partie des données part à l’administration.
Quatre mentions s’ajoutent :
le SIREN du client ;
la nature de l’opération : biens, services ou les deux ;
l’adresse de livraison, si elle diffère ;
l’option pour la TVA sur les débits, le cas échéant.
Client établi hors de France
Une entreprise belge, allemande… Pas de facture électronique obligatoire. Les données de la vente passent par l’e-reporting.
Au comptoir, dès maintenant
Prenez l’habitude de noter le SIREN de vos clients professionnels. En 2027, sans lui, pas de facture électronique conforme. Vérifiez que votre caisse sait distinguer une vente à un particulier d’une vente à une entreprise.
Vos services aux entreprises
TVA due à l’encaissement : une fois payé, vous passez la facture au statut « encaissée » sur votre plateforme. Elle transmet le montant et la date.
Et vos achats
Depuis le 1er septembre 2026, vos fournisseurs grandes entreprises et ETI vous facturent en électronique. Ces factures arrivent sur votre plateforme agréée. C’est la seule obligation déjà en vigueur pour une petite entreprise.
6 · À demander
Dix questions, deux interlocuteurs
À votre expert-comptable
Mon entreprise est-elle une PME ou une ETI ? Quelle date pour moi ?
Quel est mon régime de TVA, donc mon rythme de transmission ?
Ma TVA est-elle due à l’encaissement ? Dois-je transmettre des données de paiement ?
Qui prépare les données : ma caisse, vous, ou la plateforme ?
Ma caisse sépare-t-elle bien particuliers et entreprises ?
À votre plateforme agréée
Figurez-vous sur la liste officielle de l’administration ?
Recevez-vous déjà mes factures fournisseurs ?
Êtes-vous reliée à mon logiciel de caisse ou de comptabilité ?
Comment transmettez-vous mes totaux du jour et mes encaissements ?
Quel prix : abonnement, volume de factures, options ?
7 · Les sanctions
Les sanctions, fixées par la loi de finances pour 2026
Amendes par manquement
Pas de plateforme pour recevoir
500 €, puis 1 000 €. Après une mise en demeure de trois mois. Puis 1 000 € tous les trois mois tant que rien ne change.
Facture non électronique
50 € par facture. Plafond de 15 000 € par an.
E-reporting manquant
500 € par envoi. Plafond de 15 000 € par an.
Pour la facture non électronique comme pour l’e-reporting : pas d’amende pour une première infraction (année en cours et trois précédentes) réparée spontanément ou dans les 30 jours suivant la demande de l’administration.
Pour le démarrage, l’administration annonce de la tolérance.
Une question sur votre terminal ?
Écrivez à nicole.c@easyloc.pro, avec le modèle de votre terminal. Easyloc ne vend ni plateforme agréée ni logiciel de facturation : son métier reste le terminal.
Questions fréquentes
En bref
Mon terminal de paiement doit-il changer avec la facture électronique ?
Non. Les guides et textes officiels de la réforme ne visent pas le terminal de paiement. Aucune mise à jour n’est exigée à ce titre.
Dois-je faire une facture électronique à un client particulier ?
Non. Vos clients particuliers ne reçoivent pas de facture électronique. Vos totaux jour par jour, par taux de TVA, partent à l’administration par votre plateforme agréée : c’est l’e-reporting.
Quand une TPE doit-elle émettre des factures électroniques ?
Le 1er septembre 2027, comme les PME et les micro-entreprises. Depuis le 1er septembre 2026, elle doit déjà pouvoir recevoir des factures électroniques, par une plateforme agréée.
Le ticket de carte bancaire vaut-il facture ?
Non. Il prouve un paiement, et se remet à la demande. Quand une facture est due, par exemple pour une vente à une entreprise, c’est un document distinct.
À lire aussi
Sources
D’où viennent ces informations
DGFiP, « Facturation électronique : guide pratique de démarrage au 1er septembre 2026 », juillet 2026. Réception p. 5, émission p. 11 et 22, annuaire p. 14 et 30, question 20 p. 24, e-reporting p. 25, sanctions p. 32 et 33.
DGFiP, « Données de paiement à transmettre à l’administration », V1.1, 8 octobre 2025.
Ministère de l’Économie, « Ticket de caisse : professionnels, quelles sont vos obligations ? », 10 novembre 2025.
Easyloc, pratique du paramétrage et de l’exploitation des terminaux de paiement, depuis 2004.
Avertissement. Ce guide donne une information générale. Il ne remplace ni un conseil juridique, fiscal ou comptable, ni les conditions de votre contrat. Les informations ont été vérifiées le 23 octobre 2026 auprès des sources citées. Elles peuvent changer après cette date. La réforme est encore précisée par l’administration : vérifiez les dates et les rythmes de transmission avant de vous organiser. Les marques citées appartiennent à leurs titulaires. Easyloc vend et loue des terminaux Ingenico. Édité par EASYLOC SARL, 126 rue de Picpus, 75012 Paris. Directeur de la publication : Marc Cristou.